Łódzka grupa odzieżowa Monnari Trade znacząco powiększyła sieć sprzedaży, jednak jej kwartalne przychody niemal nie drgnęły. Jednocześnie spółka poprawiła marżę brutto, a coraz większą rolę w jej działalności odgrywają inne marki. Najnowsze wyniki pokazują, że Monnari przechodzi istotne zmiany.
Grupa Kapitałowa Monnari Trade, której siedziba znajduje się w Łodzi, opublikowała wstępne wyniki sprzedażowe za trzeci kwartał 2026 roku. Z komunikatu giełdowego z 15 października wynika, że skonsolidowane przychody ze sprzedaży towarów wyniosły około 84,8 mln zł, wobec 84,6 mln zł w analogicznym okresie ubiegłego roku. Oznacza to wzrost zaledwie o 0,3 proc.
Znacznie bardziej dynamicznie rozwijała się sieć handlowa. Na koniec września 2026 roku grupa prowadziła sprzedaż w 360 salonach różnych marek, podczas gdy rok wcześniej było ich 302. Oznacza to wzrost liczby placówek o 19 proc. W tym samym czasie łączna powierzchnia handlowa zwiększyła się z 55,2 tys. do 65,3 tys. mkw., czyli o około 18 proc.
Dane pokazują zatem wyraźną dysproporcję między skalą rozbudowy sieci a dynamiką kwartalnych przychodów. Nie oznacza to jednak automatycznie spadku efektywności istniejących sklepów. Na wyniki wpływają również zmiany w strukturze marek, udział sprzedaży internetowej oraz moment włączenia poszczególnych placówek do sieci.
Marża brutto wyraźnie w górę
Pomimo niewielkiego wzrostu przychodów spółka odnotowała poprawę marży brutto na sprzedaży towarów. W trzecim kwartale 2026 roku wyniosła ona 62,1 proc., wobec 59,1 proc. rok wcześniej. Oznacza to wzrost o 3 punkty procentowe.
Jeszcze korzystniej prezentują się wyniki obejmujące pierwsze dziewięć miesięcy roku. W okresie od stycznia do września grupa osiągnęła 254,2 mln zł przychodów, czyli o 5 proc. więcej niż w analogicznym okresie 2025 roku, kiedy sprzedaż wyniosła 242,1 mln zł.
W tym czasie marża brutto zwiększyła się z 59,2 do 63,6 proc., a więc o 4,4 punktu procentowego.
Wyższa marża oznacza, że po uwzględnieniu kosztu sprzedanych towarów większa część przychodów pozostaje w grupie. Nie jest jednak równoznaczna ze wzrostem zysku netto. O ostatecznej rentowności decydują również koszty funkcjonowania salonów, wynagrodzenia, logistyka, marketing, amortyzacja oraz pozostałe obciążenia operacyjne i finansowe.
Na podstawie samych wstępnych danych sprzedażowych nie można jeszcze przesądzać, w jakim stopniu poprawa marży przełożyła się na końcowy wynik finansowy.
Monnari to już nie tylko jedna marka
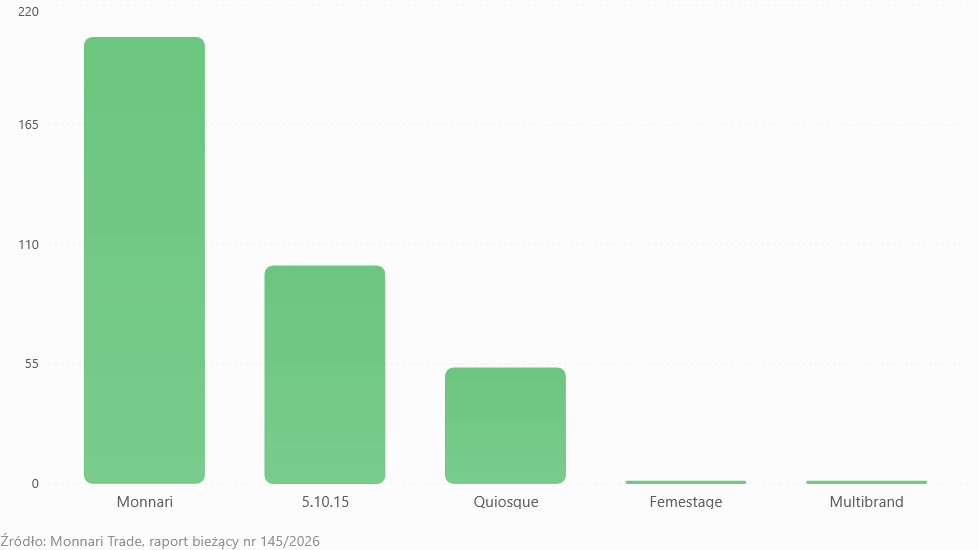
Wyniki grupy pokazują również, że Monnari Trade rozwija działalność w ramach kilku marek odzieżowych. Na koniec września 2026 roku struktura sieci obejmowała 205 salonów własnych i franczyzowych Monnari, 53 placówki Quiosque, jeden salon Femestage, jeden sklep wielomarkowy oraz 100 salonów franczyzowych marki dziecięcej 5.10.15.
Najważniejszą częścią działalności pozostaje marka Monnari, jednak jej sprzedaż nieznacznie spadła. W trzecim kwartale wygenerowała 61,7 mln zł przychodów, wobec 62 mln zł rok wcześniej. Oznacza to spadek o 0,5 proc.
W przypadku marki Femestage przychody zmniejszyły się z 3,6 mln zł do 3,5 mln zł, czyli o 2,8 proc. Spadek zanotowała również licencjonowana marka 5.10.15, której sprzedaż w trzecim kwartale wyniosła 11,2 mln zł, wobec 13 mln zł w analogicznym okresie poprzedniego roku. To wynik niższy o 13,6 proc.
Nowym elementem w strukturze raportowanych przychodów jest marka Quiosque. W trzecim kwartale 2026 roku wygenerowała ona 4,9 mln zł sprzedaży, podczas gdy w porównywalnym okresie 2025 roku w zestawieniu grupy nie wykazywano jeszcze jej przychodów.
W perspektywie dziewięciu miesięcy zmiany są jeszcze bardziej widoczne. Sama marka Monnari osiągnęła 183,5 mln zł przychodów, o 2,6 proc. mniej niż przed rokiem. Jednocześnie sprzedaż raportowana dla 5.10.15 wzrosła do 33,3 mln zł, co oznacza wzrost o 74,2 proc. Quiosque odpowiadało natomiast za 15,7 mln zł przychodów.
Oznacza to, że wzrost całej grupy w pierwszych dziewięciu miesiącach 2026 roku nie wynikał z poprawy sprzedaży jej podstawowej marki, lecz był związany również z rozwojem pozostałych segmentów działalności.
Więcej sklepów nie oznacza automatycznie większych przychodów
Rozbudowa sieci sprzedaży o 58 placówek w ciągu roku jest istotną zmianą skali działalności Monnari Trade. Jednak wzrost liczby sklepów nie musi bezpośrednio przekładać się na proporcjonalny wzrost przychodów.
Znaczenie ma przede wszystkim struktura sieci. Grupa prowadzi zarówno salony własne, jak i franczyzowe, a poszczególne modele działalności różnią się sposobem ujmowania przychodów i kosztów. Dlatego porównanie liczby placówek z łącznymi przychodami nie daje pełnego obrazu efektywności sprzedaży.
Istotna jest również zmiana portfolio marek. Monnari Trade nie opiera już swojej działalności wyłącznie na podstawowej marce odzieżowej, ale rozwija sieć obejmującą kilka segmentów rynku. W efekcie wzrost liczby sklepów może wynikać zarówno z rozwoju istniejących formatów, jak i ze zmian w strukturze grupy.
Z punktu widzenia inwestorów szczególnie interesujące będą zatem nie tylko dalsze wyniki sprzedażowe, lecz także koszty utrzymania rozbudowanej sieci oraz jej zdolność do generowania zysków.
Ważne zastrzeżenie dotyczące spółki Komex
W opublikowanym komunikacie zarząd Monnari Trade zastrzegł, że przedstawione dane nie obejmują wyników spółki Komex S.A. Powodem jest sytuacja tego podmiotu, w tym złożenie wniosku o ogłoszenie upadłości. Komex nie został objęty konsolidacją wyników grupy.
To istotna informacja przy interpretowaniu danych finansowych, szczególnie dotyczących działalności marek innych niż Monnari. Wyłączenie określonego podmiotu z konsolidacji może wpływać na porównywalność wyników poszczególnych okresów.
Monnari Trade działa na rynku odzieżowym od 2000 roku, a od 2006 roku jest notowane na Giełdzie Papierów Wartościowych w Warszawie. W całym 2025 roku skonsolidowane przychody grupy ze sprzedaży wyniosły około 356 mln zł.
Wstępne wyniki za trzeci kwartał 2026 roku pokazują przedsiębiorstwo, które zwiększa skalę działalności handlowej i poprawia marżę brutto, choć przychody jego podstawowej marki pozostają pod presją. Odpowiedź na pytanie, czy obecny model ekspansji przynosi oczekiwaną rentowność, będzie wymagała analizy pełnych wyników finansowych.
Weź udział w dyskusji!
Masz opinię, dodatkowy kontekst albo chcesz podzielić się własnym doświadczeniem? Zostaw komentarz pod artykułem.